
IR-blogi
Esittelyssä Sammon liiketoiminta-alueet: Pohjoismaiden suurasiakkaat
Sampo raportoi taloudellisesta kehityksestään neljällä eri segmentillä, jotka perustuvat sen operatiivisiin liiketoiminta-alueisiin. Tässä blogisarjassa olemme esitelleet segmenttejämme, ja sen päättää Pohjoismaiden suurasiakkaat -segmentti.
Pohjoismaiden suurasiakkaat -segmentti keskittyy vakuuttamaan suuria pohjoismaisia yrityksiä, joiden liikevaihto ylittää 500 miljoonaa Ruotsin kruunua (noin 45 miljoonaa euroa) tai joilla on yli 500 työntekijää. Kokonsa vuoksi näiden asiakkaiden vakuutustarpeet ovat huomattavasti laajempia ja monimutkaisempia kuin Pohjoismaiden yritysasiakkaat -segmentin asiakkailla.
Kaikkiaan selvästi yli tuhat suurta pohjoismaista yritystä on vakuutettu If-asiakasbrändimme kautta. Vuonna 2025 segmentin bruttomaksutulo oli 1 046 miljoonaa euroa, mikä vastasi noin 10 prosenttia koko konsernin bruttomaksutulosta.
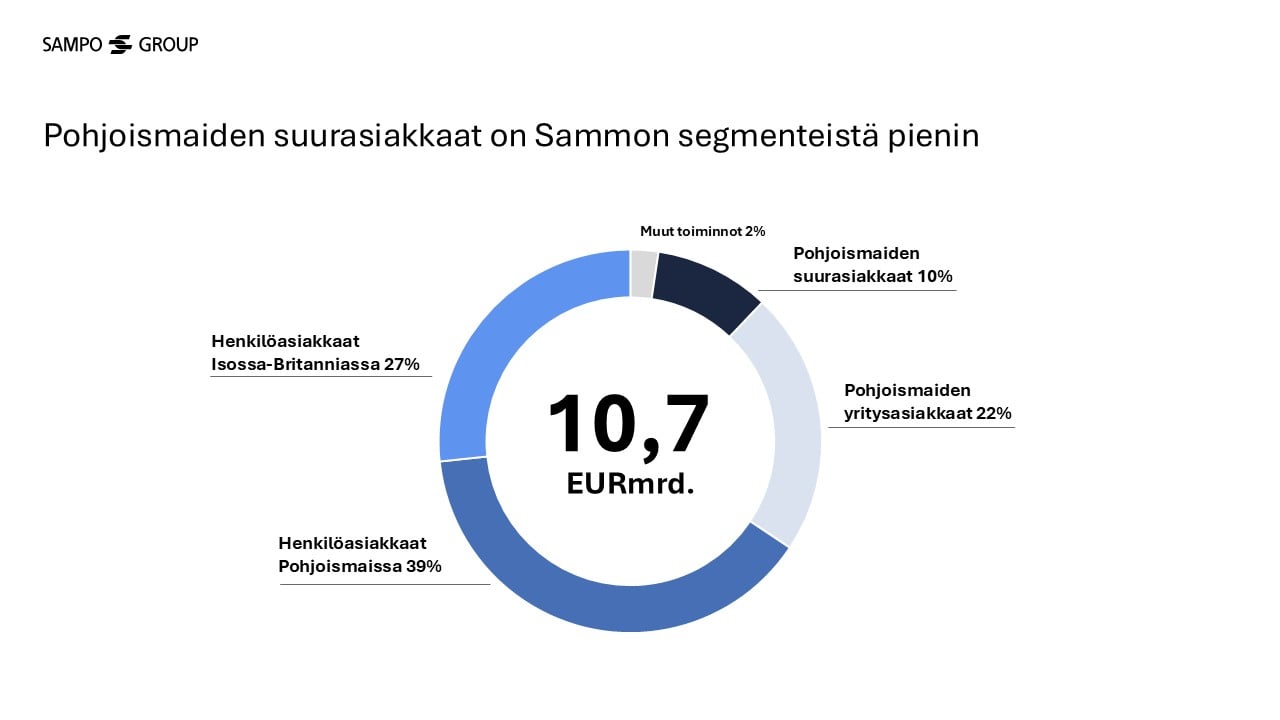
Vaikka Pohjoismaiden suurasiakkaat on konsernin pienin segmentti, se on olennainen osa Sammon ainutlaatuista profiilia laajasti hajautettuna ja johtavana pohjoiseurooppalaisena vahinkovakuuttajana. Kuten muissakin pohjoismaisissa asiakassegmenteissämme, olemme markkinajohtaja myös suuryritysten vakuutusmarkkinassa. Vahvaa asemaamme tukevat mittakaavamme ja osaamisemme, joiden ansiosta pystymme tarjoamaan asiakkaillemme räätälöityjä vakuutus- ja riskienhallintaratkaisuja. Segmentin suurimpia tuotteita ovat omaisuus-, henkilöstö- ja vastuuvakuutukset.
Vakuutusmeklarit ja kansainvälinen kilpailu vaikuttavat markkinadynamiikkaan
Pohjoismaiden suurasiakkaat -segmentti toimii meklarivetoisella markkinalla, jolle ovat ominaista monimutkaiset riskit ja kansainvälinen kilpailu. Toisin kuin Henkilöasiakkaat Pohjoismaissa- ja Pohjoismaiden yritysasiakkaat -segmenteissä, meklareilla on tärkeä rooli suuryritysten ja vakuutusyhtiöiden välissä. Lisäksi mitä suuremmasta asiakkaasta on kyse, sitä todennäköisemmin sillä on myös oma sisäinen tiimi, joka vastaa riskienhallinnasta ja vakuutusten hankinnasta.
Suuryritysten riskien mittakaava ja monimutkaisuus tekevät jälleenvakuuttamisesta tärkeän osan liiketoimintamallia. Jakamalla riskejä jälleenvakuuttajien kanssa vakuutusyhtiöt voivat tarjota suuryrityksille riittävän suurta vakuutusturvaa ilman, että se joutuu yksin kantamaan koko riskiä.
Pohjoismaiset suurasiakkaat -segmentti on huomattavasti alttiimpi kansainväliselle kilpailulle kuin Pohjoismaiset yritysasiakkaat -segmentti, joka palvelee pääasiassa pieniä ja keskisuuria yrityksiä ja jossa kilpailu on pitkälti paikallista. Suuryritysten riskien vakuuttaminen puolestaan edellyttää huomattavasti suurempaa riskinkantokykyä, jota jälleenvakuuttajat osaltaan tukevat. Tämän seurauksena maailmanlaajuisen vakuutuskapasiteetin kehitys vaikuttaa osaltaan kilpailuun ja hinnoitteluun suuryritysten vakuutusmarkkinalla Pohjoismaissa. Vakuutuskapasiteetti vaihtelee tyypillisesti sykleissä markkinoiden riskinottohalukkuuden mukaan.
Sammolla on hyvät edellytykset toimia tällaisessa toimintaympäristössä. Meillä on suurten ja monimutkaisten yritysriskien vakuuttamiseen tarvittava mittakaava ja osaaminen, ja samalla vahva paikallinen läsnäolomme ja pitkäaikaiset asiakassuhteemme antavat meille vahvan ymmärryksen pohjoismaisista suuryrityksistä ja niiden liiketoiminnasta. Lisäksi voimme palvella pohjoismaisia suuryritysasiakkaitamme omien sivuliikkeidemme kautta Isossa-Britanniassa, Ranskassa, Alankomaissa ja Saksassa sekä muualla maailmassa globaalin kumppaniverkostomme kautta.
Kurinalainen riskienvalinta kestävän tuloskehityksen perustana
Suuryritysten vakuuttamiseen liittyy luonnostaan suurempia riskejä, sillä asiakaskunta koostuu suhteellisen pienestä määrästä suuria asiakkaita. Vertailun vuoksi: Henkilöasiakkaat Pohjoismaissa -segmentti palvelee noin 3,7 miljoonaa kotitaloutta ja Pohjoismaiden yritysasiakkaat -segmentti vuorostaan noin 460 000 yritysasiakasta, joista valtaosa on enintään 50 työntekijän pk-yrityksiä. Pohjoismaiden suurasiakkaat -segmentti vakuuttaa yli tuhatta yritystä.
Keskimääräinen asiakaskohtainen riskialtistus on siten huomattavasti suurempi ja hajautus on rajallisempaa kuin henkilöasiakkaissa ja pk-yritysasiakkaissa. Tämän vuoksi liiketoiminta on alttiimpi yksittäisten asiakkaiden vahingoille. Kurinalainen underwriting on siksi erityisen tärkeää ja edellyttää huolellista riskienvalintaa, asianmukaista hinnoittelua ja aktiivista riskialtistusten hallintaa. Kasvua tavoitellaan kurinalaisesti ottamalla ainoastaan sellaisia riskejä, jotka täyttävät underwriting-toimintaan ja pääomaan tuottoon asettamamme vaatimukset.
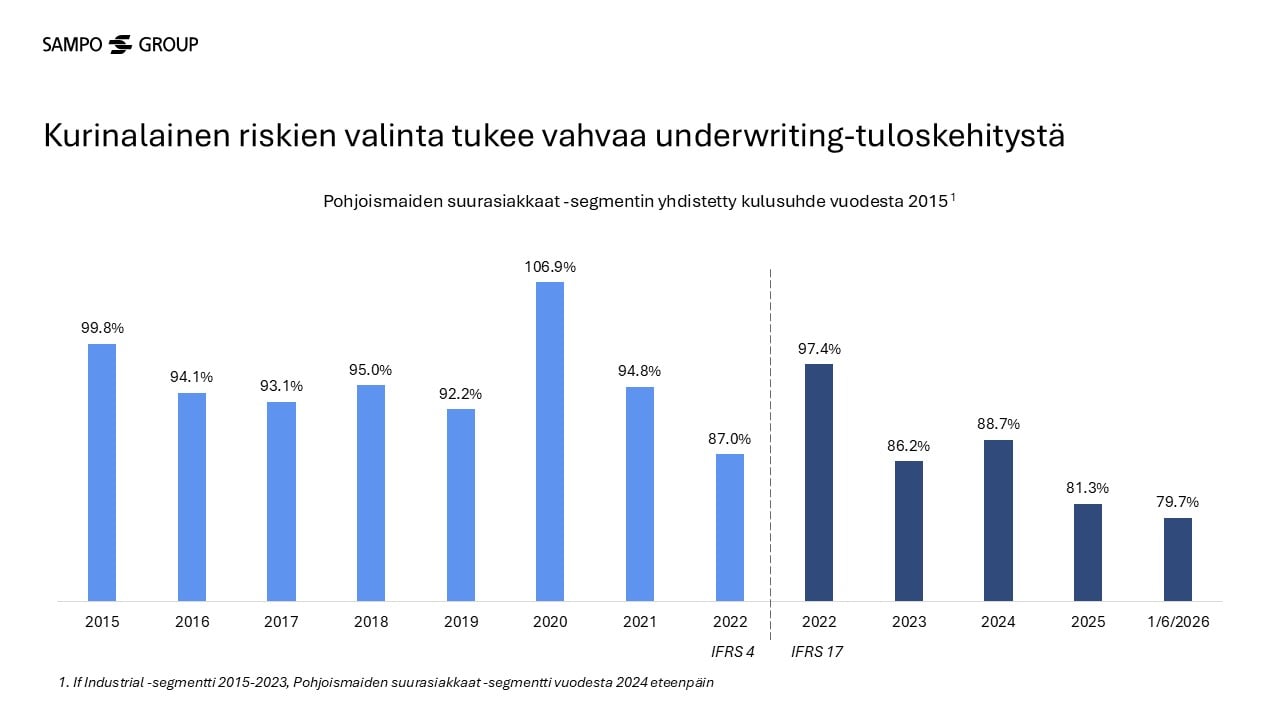
Vuoden 2024 puolivälissä käynnistimme kohdennettuja toimenpiteitä riskitason pienentämiseksi, sillä suurvahingot olivat olleet jo jonkin aikaa odotettua korkeammalla tasolla. Näillä toimilla vähensimme altistumistamme tietyille suurille kiinteistöriskeille pienentääksemme suurvahinkojen vaihtelua. Nyt suurvahingot ovat jääneet usean neljänneksen ajan budjetoitua vähäisemmiksi. Tämä on tukenut segmentin vahvaa underwriting-tuloksen kehitystä.
Vaikka suurvahingoissa nähty suotuisa kehitys on rohkaisevaa ja heijastaa todennäköisesti osittain toteuttamiamme toimenpiteitä, pitkällä aikavälillä niiden toteuman tulisi olla suurin piirtein budjetin mukainen. Tiedämme, että suurvahinkoja tulee tapahtumaan, mutta emme tiedä niiden ajoitusta, sillä esimerkiksi tehdaspalojen kaltaiset suurvahingot ovat luonteeltaan satunnaisia.
Operatiiviset tavoitteet tukevat taloudellisia tavoitteita
Vaikka emme ole asettaneet Pohjoismaiden suurasiakkaat -segmentille erillisiä operatiivisia tavoitteita, segmentti tukee konsernin taloudellisten tavoitteiden sekä Pohjoismaiden liiketoiminnoille asetettujen operatiivisten päämäärien saavuttamista, kuten henkilövakuutusten bruttomaksutulon keskimäärin yli 10 prosentin vuosikasvua.
Henkilövakuutukset tarjoavat erityisen kiinnostavan kasvumahdollisuuden eri liiketoiminta-alueilla. Kysyntää tukevat Pohjoismaiden rakenteelliset trendit, kuten julkisiin terveydenhuoltojärjestelmiin kohdistuvat paineet sekä kasvava huomio työntekijöiden terveyteen ja hyvinvointiin. Ifin Nordic Health Report -raportti nostaa tämän kehityksen esiin: yli puolet pohjoismaisista vastaajista kertoo yrityksen panostuksen terveyteen ja henkiseen hyvinvointiin lisäävän sen houkuttelevuutta työnantajana.
Pitkäjänteinen toimintamalli läpi markkinasyklien
Sampo ja Zurich ovat Pohjoismaiden suurasiakasmarkkinan kaksi johtavaa toimijaa. Lisäksi markkinalla operoi pohjoismaisia kilpailijoitamme sekä suuria kansainvälisiä vakuuttajia, kuten Allianz, AXA ja Chubb. Näiden toimijoiden lisäksi kansainvälisiä vakuutusyhtiöitä tulee markkinoille ja poistuu sieltä ajoittain kansainvälisen pääoman liikkuessa globaalien vakuutussyklien mukana. Viimeaikainen markkinakehitys tarjoaa tästä hyvän esimerkin.
Useita vuosia jatkuneen hinnoitteluympäristön paranemisen jälkeen kilpailu Pohjoismaiden suurasiakasmarkkinalla kiristyi jälleen vuoden 2025 aikana, ja vuoden 2026 alussa tapahtunut sopimusten uusimiskierros oli yksi kilpailluimmista moneen vuoteen. Meille tämä ei ole uutta, vaan osa suurasiakasmarkkinan normaalia dynamiikkaa. Samalla se korostaa asiakkaiden, meklareiden ja kumppaneiden kanssa rakennettujen pitkäaikaisten suhteiden merkitystä. Samalla keskitymme houkuttelevien marginaalien saavuttamiseen läpi markkinasyklien.
Kurinalainen underwriting-toiminta tuottaa tulosta
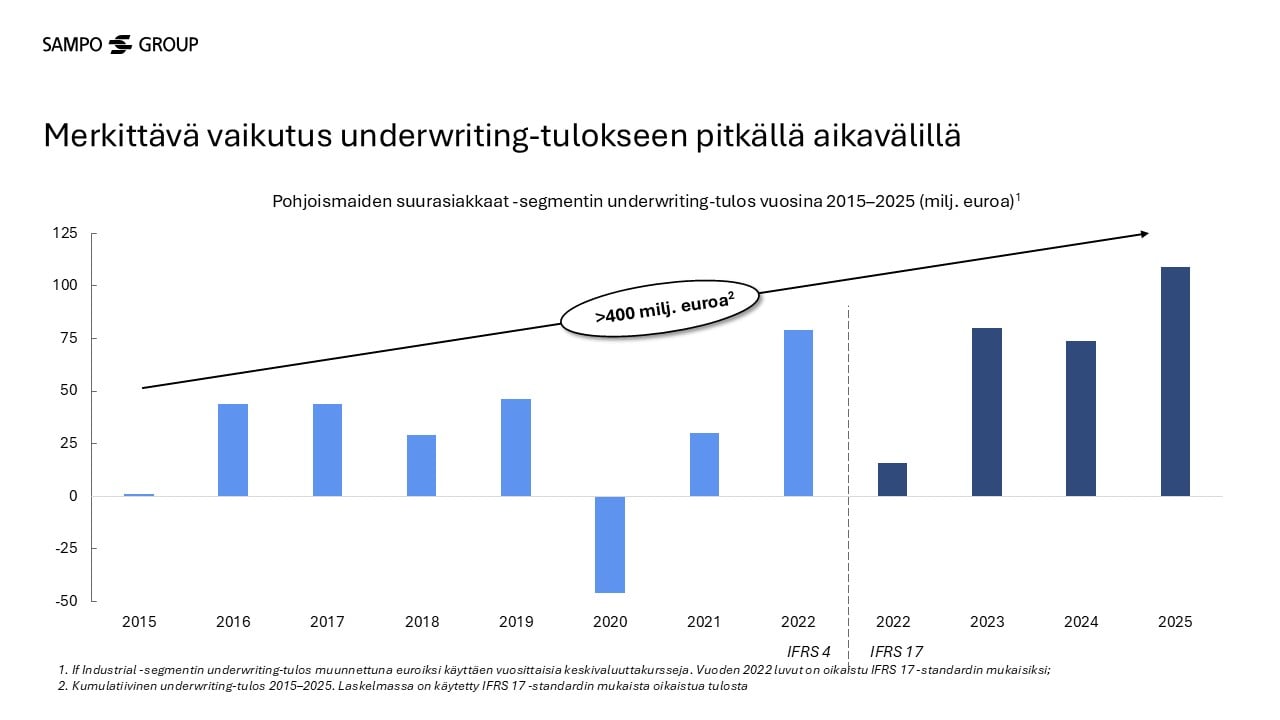
Kurinalaisen underwriting-toiminnan ansiosta Pohjoismaiden suurasiakkaat voi suhteellisen pienestä koostaan huolimatta tuoda merkittävän panoksen konsernin tulokseen ilman, että tuloskehitys perustuu volyymin kasvuun. Vuonna 2025 segmentin underwriting-tulos kasvoi 48 prosenttia 109 miljoonaan euroon (74), ja yhdistetty kulusuhde parani 81,3 prosenttiin (88,7).
Vuosina 2015–2025 Pohjoismaiden suurasiakkaat -liiketoiminnan vaikutus Sammon kumulatiiviseen underwriting-tulokseen oli yli 400 miljoonaa ja segmentti saavutti samalla houkuttelevan pääoman tuoton.
Yhteenvetona voidaan todeta, että Pohjoismaiden suurasiakkaat on tärkeä osa Sammon arvonluontia ja profiilia laajasti hajautettuna ja johtavana pohjoiseurooppalaisena vahinkovakuuttajana. Pitkällä aikavälillä osakkeenomistajat voivat odottaa segmentin tuovan houkuttelevan ja vakaan panoksen konsernin kumulatiiviseen tulokseen.
Tämä kirjoitus päättää liiketoiminta-alueitamme käsitelleen blogisarjan.
